

В 2026 году российский рынок катализаторов для нефтепереработки может выйти на полное самообеспечение: с вводом новых мощностей спрос на внутреннем рынке будет обеспечен полностью. Однако в нефтехимии и газопереработке успехи куда скромнее: производство катализаторов полимеризации и поликонденсации в России пока развито слабо, а внутренний спрос на них для производства полиэтилена и полипропилена в значительной степени зависит от импорта. При этом доля последнего по основным нефтехимическим катализаторам сохраняется на уровне 100 %. О перспективах развития этого рынка – в материале «Элемент 22».
Типы катализаторов: от нефтепереработки до полимеров
Процессы с участием катализаторов – это одна из основ современных нефтеперерабатывающих, нефтехимических и газохимических производств. Более 90 % химических процессов, осуществляемых в промышленности – каталитические. Так или иначе, катализаторы участвуют в создании более 20 % мирового ВВП, сообщается в исследовании аналитического центра RUPEC.
По фазовому признаку катализ делят на гомогенный и гетерогенный. Отдельно выделяют ферментативный, или биокатализ, где катализаторами выступают ферменты.
Гомогенные катализаторы находятся в одной фазе (жидкой или газовой) с реагирующими веществами. Они обеспечивают высокую селективность и позволяют проводить процессы в мягких условиях. В промышленности к гомогенным процессам относятся, например, процессы гидроформилирования, карбонилирования, Вакер-процесс получения ацетальдегида.
Гетерогенные катализаторы не образуют гомогенные смеси с реагентами или их растворами. В нанесенных катализаторах активная фаза распределена на носителе, ее содержание зависит от типа процесса и состава катализатора. Помимо активного компонента, система может включать носитель, промоторы, матрицу и связующие компоненты. В производстве полиолефинов применяются преимущественно гетерогенные хромовые и титан-магниевые катализаторы, а также металлоценовые системы, которые могут использоваться в нанесенной форме.
Ферментативный (био-) катализ использует ферменты – большие белковые молекулы, которые обеспечивают исключительно высокую селективность (до 95–100 %). Однако в промышленности его доля невелика – около 3 %, что связано с высокой стоимостью ферментов и их неустойчивостью. Основные сферы применения – фармацевтика и пищевая промышленность.
В отраслевом разрезе структура спроса на катализаторы выглядит следующим образом. Крупнейшим потребителем в России является нефтепереработка: здесь наиболее востребованы катализаторы гидрокрекинга, гидроочистки и каталитического крекинга. Именно эти процессы определяют глубину переработки нефти и качество моторных топлив.
В нефтехимии ключевыми остаются катализаторы полимеризации олефинов (для производства полиэтилена и полипропилена), окисления параксилола с получением терефталевой кислоты (ключевого сырья для ПЭТФ) и окисления этилена с получением этиленоксида, используемого в дальнейших переделах, в частности этиленгликоля. В производстве базовых полимеров наиболее востребованы хромовые, титан-магниевые и металлоценовые катализаторы, от которых напрямую зависят марочный ассортимент, качество и конкурентоспособность готовой продукции.
Текущее состояние и объем рынка
По оценке директора ООО «Инжиниринговый химико-технологический центр» Алексея Князева, российский рынок промышленных катализаторов составляет около 70 тыс. тонн в год. Основной объем потребления формируют предприятия нефте-, газопереработки и нефтехимии – порядка 30 тыс. тонн в год, что составляет около 40 % от общего потребления. Существенную долю занимает полимерная отрасль – около 15 тыс. тонн катализаторов в год, используемых преимущественно в процессах производства полиэтилена, полипропилена и других полимерных материалов. При этом в сегменте катализаторов полимеризации олефинов ежегодный спрос составляет около 3–3,5 тыс. тонн, а объем спроса на катализаторы окисления параксилола и этилена не превышает нескольких сотен тонн в год.
Рынок катализаторов отечественного производства развивается неравномерно – по отдельным направлениям уже наблюдается переход промышленных предприятий на российские или собственные катализаторы, однако степень импортозамещения существенно различается в зависимости от типа процесса и требований к катализатору. Так, в 2022 году компания «Роснефть» перевела ряд технологических процессов Сызранского НПЗ на катализаторы собственного
и отечественного производства, включая продукцию АО «АЗКиОС», ООО «Новокуйбышевский завод катализаторов» и ООО «РН-Кат».
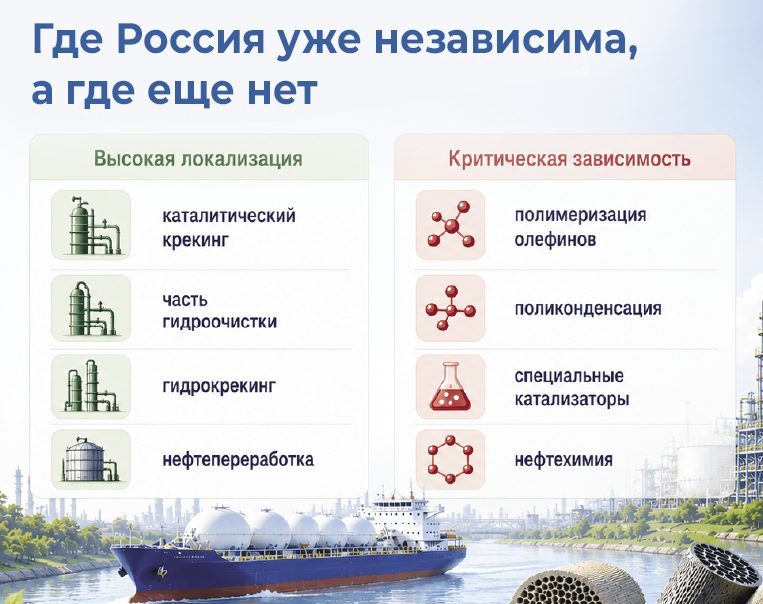
В полимерной отрасли ситуация остается более сложной. Промышленное производство катализаторов полимеризации и поликонденсации в России развито слабо, а внутренний спрос на катализаторы для производства полиэтилена и полипропилена в значительной степени зависит от импорта. Доля импорта по основным нефтехимическим катализаторам (полимеризации олефинов, окисления и другим) сохраняется на уровне 100 %.
Импортозамещение: успехи и сохраняющиеся проблемы
Импортозависимость остается критичной, но неравномерной. Наиболее зависимые направления – катализаторы процессов полимеризации и поликонденсации, нефте- и газохимии, производство удобрений, малотоннажная химия. Например, в нефтепереработке, в зависимости от процесса, потребность в импортных катализаторах может составлять около 20 % для каталического крекинга, для процессов гидроочистки и гидрообессеривания – около 55 %, для гидроочистки – 100 %.
Структура импорта после 2022 года существенно изменилась, отметил Князев из ИХТЦ. В 2020–2021 годах значительная часть импорта приходилась на страны ЕС и США, но к концу 2023 года их суммарная доля снизилась до 4 %. В 2023–2024 годах основным источником поставок стал Китай: 71 % в 2023 году и 56 % в 2024 году. Одновременно выросла роль Беларуси: 10 % в 2023 году и 24 % в 2024 году. По типам импортируемых катализаторов в 2020–2024 годах около 40 % приходилось на катализаторы нефтепереработки, около 30 % – на катализаторы неорганического и органического синтеза, около 23 % – на катализаторы полимеризационных и поликонденсационных процессов, около 7 % – на автомобильные и лабораторные катализаторы.
Полная технологическая независимость пока не достигнута. Даже при наличии российских катализаторов переход с импортных может быть длительным и дорогостоящим: катализатор связан с конкретной технологией, конструкцией реактора, требованиями лицензиара, формой гранул, режимами массо- и теплообмена. Замена требует не только производства продукта, но и промышленных испытаний, подтверждения ресурса, стабильности и эффективности на конкретной установке.
Проекты по производству катализаторов
Для полимерной отрасли ключевым проектом является строящаяся катализаторная фабрика «Сибура» в Казани мощностью более 1 тыс. тонн в год. Примечательно, что «Сибур» выстраивает полный инновационный цикл: научные разработки будут вестись в новом научном центре в Казани (запуск запланирован на 2026 год), отработка технологий и испытания катализаторов проходят в центре пилотирования технологий базовых полимеров в Тобольске, а промышленное производство будет сосредоточено на самой фабрике. Центр пилотирования охватывает 12 технологий получения полиэтилена и полипропилена, что соответствует около 90 % технологий, представленных в РФ; здесь планируется испытывать не менее пяти катализаторов и около десяти новых марок полимеров в год. Первая линия фабрики будет ориентирована на хромовые катализаторы для производства полиэтилена. В дальнейшем «Сибур» заявляет развитие дополнительных линий, включая металлоценовые и титановые катализаторы. В феврале 2026 года «Сибур» приступил к формированию операционного блока фабрики, запуск первой очереди запланирован на 2027 год.
Для нефтепереработки ключевой проект – катализаторная фабрика ООО «Газпромнефть-Каталитические системы» в Омске мощностью 21 тыс. тонн в год. Завод будет выпускать 15 тыс. тонн катализаторов каталитического крекинга, 4 тыс. тонн гидроочистки и 2 тыс. тонн гидрокрекинга. В 2021 году «Газпром нефть» открыла научно-исследовательский центр «Селектум» на территории Омского НПЗ, предназначенный для испытания катализаторов.
Примером комплексной локализации в нефтепереработке является производственный контур ПАО «НК «Роснефть», включающий разработку и испытание катализаторов на базе научно-инжиниринговых структур, их производство на АО «Ангарский завод катализаторов и органического синтеза» (АЗКиОС), ООО «Новокуйбышевский завод катализаторов» и ООО «РН-Кат», а также промышленное применение на собственных НПЗ.
Для полимерной отрасли наиболее перспективные направления – хромовые, титан-магниевые и металлоценовые катализаторы для производства полиэтилена и полипропилена.
В 2025 году ПАО «Сибур Холдинг» и МГУ сообщили о разработке и испытаниях собственных металлоценовых катализаторов для производства полиолефинов, включая полиэтилен. Применение металлоценовых катализаторов позволяет точнее управлять структурой полимера и его эксплуатационными характеристиками: прозрачностью, гибкостью, ударной прочностью и термостойкостью.
Перспективные направления, связанные с разработкой нанокатализаторов, металлокомплексных, биокаталитических и «зеленых» катализаторов, а также катализаторов для водородной энергетики и переработки биомассы, пока не формируют основной тоннаж российского рынка катализаторов. Основной спрос по‑прежнему приходится на катализаторы для крупнотоннажных процессов нефтепереработки, нефтехимии, производства удобрений и базовых полимеров.
Проблематика и барьеры развития
Развитие собственного производства катализаторов в России сдерживает целый комплекс факторов, отметили в ИХТЦ.
Первый – отсутствие промышленных референсов. Для крупнотоннажных процессов необходима доказательная эффективность катализатора на действующих установках или финансовая ответственность поставщика за неудачный пуск.
Второй – сырьевой вопрос. Особенно критичны высокочистые прекурсоры, промоторы, носители, редкоземельные элементы, высокочистый оксид алюминия, цеолиты, алюмосиликаты, органические лиганды, фосфины и стабилизаторы. Для производства катализаторов полимеризации качество сырья особенно важно, поскольку примеси напрямую влияют на активность, селективность и стабильность катализатора.
Третий – оборудование. Производство требует реакторов с точным контролем параметров печей прокаливания, оборудования формования, экструзии, таблетирования, сферонизации и нанесения покрытий. После 2022 года доступ к части высокотехнологичного оборудования осложнился, как и поставки запчастей.
Четвертый – технологическая привязка действующих производств. Даже при наличии отечественного аналога завод не всегда может быстро перейти на новый катализатор из‑за требований лицензиаров, конструкции реактора, формы катализатора, условий массо- и теплообмена и газодинамического сопротивления слоя.
Пятый – дефицит высококвалифицированных кадров. Для отрасли нужны специалисты по физической химии, кинетике и катализу, химической технологии, материаловедению, аналитическому контролю и эксплуатации сложного оборудования.
Таким образом, ключевая проблема отрасли заключается не только в наличии производственных мощностей, но и в способности обеспечить полный цикл внедрения: сырье требуемой чистоты, стабильное качество партии, промышленные испытания, сервисное сопровождение и распределение рисков при первых загрузках.
Конкурентная среда и структура поставщиков
Российский рынок катализаторов имеет выраженную сегментную структуру. Универсального производителя, закрывающего весь спектр потребляемых катализаторов, нет: рынок разделен между вертикально интегрированными нефтяными и нефтехимическими компаниями, специализированными катализаторными заводами, производителями сорбентов и носителей, а также инжиниринговыми организациями.
В нефтепереработке наиболее сильные позиции занимают структуры ПАО «НК «Роснефть». В ее состав входят три катализаторных завода: АО «АЗКиОС»,
ООО «Новокуйбышевский завод катализаторов» (НЗК) и ООО «РН-Кат». АО «АЗКиОС» выпускает более 50 марок катализаторов для нефтепереработки и нефтехимии. Отдельным крупным игроком выступает
ПАО «Газпром нефть» в Омске, реализуемое через
ООО «Газпромнефть – Каталитические системы».
Помимо вертикально интегрированных компаний, заметную роль сохраняют специализированные российские производители: АО «СКТБ «Катализатор»,
АО «Промкатализ», ООО «НИАП-Катализатор»,
ГК «РеАл Сорб», предприятия группы «Объединенные катализаторные заводы», АО «Красцветмет» и ряд других организаций.
После ухода или существенного сокращения присутствия западных поставщиков (BASF, Haldor Topsoe, Johnson Matthey, Clariant) конкурентная среда изменилась не в сторону полной локализации, а в сторону перераспределения внешней зависимости. Место западных компаний в ряде сегментов заняли производители из Китая, Беларуси, Индии. Наиболее сильной стороной иностранных поставщиков остается наличие промышленных референсов.
Экспортный потенциал и перспективы развития
Экспортный потенциал российского рынка катализаторов дифференцирован. Наиболее подготовленными к внешним поставкам выглядят катализаторы нефтепереработки, прежде всего микросферические катализаторы крекинга вакуумного газойля и мазута. В 2024 году экспорт катализаторов из России составил около 9,8 тыс. тонн общей стоимостью 65,7 млн долл. США. Основную часть объема формировали катализаторы нефтепереработки. Среди ключевых направлений поставок – Республика Беларусь, Объединенные Арабские Эмираты и Саудовская Аравия.
По катализаторам для полимерной отрасли экспортный потенциал пока носит перспективный характер. Потенциальными направлениями в дальнейшем могут стать рынки стран СНГ и дружественных регионов, однако для выхода на эти рынки российским производителям потребуется подтвердить качество, стабильность и эффективность катализаторов на собственных промышленных линиях.
Среднесрочные перспективы российского рынка катализаторов до 2030 года следует оценивать с учетом двух разнонаправленных факторов. С одной стороны, сохраняется стратегический спрос на импортозамещение, развитие внутреннего производства и технологический суверенитет. С другой – повреждения технологических установок, внеплановые остановки и ремонтные циклы могут временно снижать загрузку мощностей производства катализаторов.
Объем производства полиэтилена и полипропилена в России и странах СНГ в 2024 году составил 7,9 млн тонн. С учетом уже реализуемых инвестиционных проектов к 2030 году этот показатель может вырасти более чем вдвое. С вводом в эксплуатацию Амурского газохимического комплекса он может превысить около 20 млн тонн. Это создает дополнительный спрос на катализаторы полимеризации.
В базовом сценарии российский рынок промышленных катализаторов к 2030 году может вырасти с текущего уровня около 70 тыс. тонн в год до 80–85 тыс. тонн в год, рассчитывают в ИХТЦ. Однако этот прогноз следует рассматривать не как линейный рост, а как ориентир при условии восстановления и стабильной загрузки ключевых мощностей. По оценкам отраслевых аналитиков, в январе – мае 2026 года объем снижения перерабатывающих мощностей мог достигать около 700 тыс. барр. / сутки по 16 объектам.
В полимерной отрасли ожидается постепенное усиление внутренней технологической базы за счет проектов «СИБУРа». «СИБУР» рассчитывает полностью перейти на собственные катализаторные решения до 2030 года. В малотоннажной химии, тонком органическом синтезе, специальных катализаторах и биокатализе зависимость от импортных компонентов и научно-технологических компетенций, вероятно, сохранится дольше.
Текущее санкционное давление создает для российского химического комплекса не только дополнительные ограничения, но и возможности для локализации внутри страны технологий и производственных цепочек, которые ранее зависели от зарубежных поставщиков. От успеха в реализации этих планов будет зависеть дальнейшее развитие российского химического комплекса в ближайшие десятилетия.
Алексей Лучников
