

Ближневосточный конфликт подстегнул цены на серу, но корни турбулентности уходят глубже. Россия, один из мировых лидеров, сталкивается с парадоксом: несмотря на позиции, отечественное производство стремительно падает. Что это значит для мирового рынка и как выглядит ситуация в России? Разбираемся в материале.
Дисбаланс на мировом рынке серы возник еще до того, как был перекрыт Ормузский пролив, однако непростая ситуация в отрасли наблюдается уже несколько лет. Ключевая особенность рынка серы – ее «побочный» характер. Сера не производится как самостоятельный продукт: она образуется при переработке высокосернистого газа и нефти, а также при очистке сернистого газа на нефтеперерабатывающих и газоперерабатывающих заводах. Поэтому выпуск серы напрямую зависит от загрузки этих мощностей, а не от потребностей рынка удобрений или металлургии.
По его словам, сбои в Ормузском проливе моментально отразились на физических поставках и ценах, так как на страны Ближнего Востока приходится почти половина торговли серой. Весной котировки FOB в регионе достигали примерно 700 долларов за тонну.
К началу июля, на фоне перемирия Ирана и США, ситуация с экспортом начала выправляться – часть заблокированных партий серы стала выходить из региона, отгрузки частично восстановились. При этом рынок еще далек от функционирования в нормальном режиме – отгрузки в основном идут по старым контрактам, текущие же цены на серу в Персидском заливе достигают рекордных 1000 долларов за тонну, отметил консультант консалтинговой компании «Имплемента» Козлов.
К тому же конфликт на Ближнем Востоке до сих пор не разрешен. Управляющий партнер Kasatkin Consulting Дмитрий КАСАТКИН подчеркнул, что даже при полном восстановлении судоходства быстрая нормализация невозможна. Восстановление торговых потоков займет несколько недель, а возвращение запасов и контрактных цепочек к устойчивому состоянию – месяцы.
При этом часть спроса уже «разрушена»: из‑за высоких цен и физического дефицита некоторые производители были вынуждены останавливать производство или менять продуктовые линейки, пояснил Козлов из «Имплементы». Кроме того, добавил он, в Персидском заливе часть мощностей, связанных с выпуском серы, была остановлена или повреждена. В отдельных случаях восстановление базовой газовой инфраструктуры может занять годы, что будет сдерживать выпуск сопутствующих продуктов, включая серу.
То, что сера является побочным продуктом переработки углеводородов, делает ее зависимой и от цен на нефтепродукты.
«Снижение цен на серу напрямую зависит от динамики цен на топливо. Если цены на топливо снизятся, то, как следствие, снизятся и цены на серу. В случае с серой ключевой отраслью-потребителем является производство удобрений, поэтому сложно сказать, как быстро ситуация восстановится. Есть вероятность, что цены вырастут и впоследствии уже не вернутся к прежнему уровню», – отметил замдиректора департамента инжиниринга Kept Алексей ЛАРИН.
Кому сложнее всего?
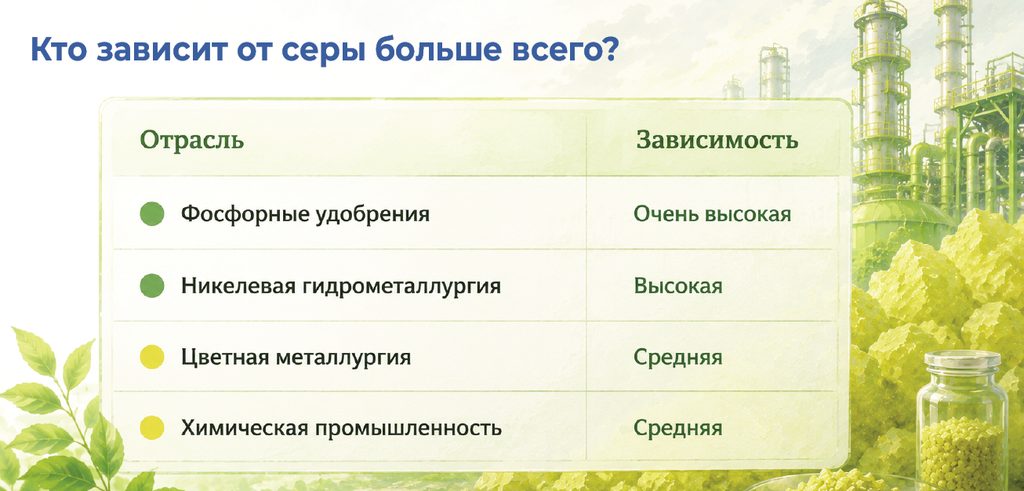
Наиболее уязвимым сегментом остается производство фосфорных удобрений. На него приходится львиная доля мирового спроса на серу, поскольку этот продукт необходим для выпуска серной кислоты, без которой невозможно производство фосфатов. Рост стоимости серы напрямую давит на маржу производителей. Например, марокканская OCP, один из крупнейших игроков рынка, планировала сократить выпуск продукции во втором квартале на 30 %, а затем переориентироваться на менее зависимые от серы продукты, поделился Козлов из «Имплементы».
В конце мая газета Financial Times сообщила, что компании по всему миру сокращали производство фосфорных удобрений из‑за сбоев в поставках серы на фоне Ближневосточного конфликта.
Глава Российской ассоциации производителей удобрений (РАПУ) Андрей ГУРЬЕВ отмечал, что ситуация на мировом рынке удобрений катастрофическая, поскольку на регион Персидского залива приходится 36 % поставок карбамида и 47 % мирового производства серы, необходимой для изготовления фосфорных удобрений.
Он отмечал в беседе с Forbes, что с февраля по май торговля минудобрениями потеряла 15 млн тонн, или треть ежеквартальных продаж, и это невосполнимо. Сложившаяся ситуация, по мнению Гурьева, может привести к снижению урожаев в мире на 20–40 % в зависимости от страны, поскольку из‑за высоких цен фермеры будут вынуждены сокращать внесение удобрений в почву.
Второй по чувствительности сегмент – никелевая гидрометаллургия. Здесь часть роста затрат может быть компенсирована высокой ценой на никель, но при физическом дефиците серы и серной кислоты предприятия сталкиваются с ограничениями по загрузке.
Также в зоне риска – цветная металлургия, гидрометаллургия кобальта и отдельные сегменты химической промышленности, где серная кислота выступает критическим реагентом, рассказал Касаткин из Kasatkin Consulting.
Что дальше?
Эксперты прогнозируют, что до 2030 года мировой рынок серы, скорее всего, останется более волатильным, чем в предыдущем десятилетии. Структурный дефицит вызван сочетанием факторов: растущий спрос со стороны производителей удобрений, металлургии и отраслей, связанных с энергетическим переходом, и ограниченная способность предложения быстро реагировать на изменения. Сера остается побочным продуктом, а значит, ее выпуск зависит от динамики нефтегазовой отрасли, которая сама по себе подвержена колебаниям.
Частично напряжение может снизиться после запуска новых газовых проектов на Ближнем Востоке ближе к 2028 году, но масштабного избытка предложения эксперты не ожидают. Кроме того, сроки ввода новых мощностей могут сдвигаться из‑за последствий недавней эскалации и необходимости восстановления поврежденной инфраструктуры.
Как дела обстоят в России
Россия – один из крупнейших мировых производителей и экспортеров серы, однако ситуация с этим продуктом в стране непростая. По данным Росстата, в 2025 году объем выпуска технической серы снизился на 21,7 %, до 4,4 млн тонн. А в январе – мае 2026 года он упал еще на 19,2 % в годовом выражении, до 1,751 млн тонн.
S&P Global сообщал со ссылкой на трейдеров в октябре прошлого года, что российские компании начали закупать серу за рубежом. Как утверждает издание, необходимость в зарубежных поставках была вызвана атаками на российские нефтеперерабатывающие заводы. Однако, как заявлял источник газеты «Коммерсантъ», такие закупки могли быть вызваны не дефицитом объемов, а просто ростом цен внутри страны.
«В России сера всегда была в профиците. Однако при снижении объема выработки топлива сокращается и объем производства серы. Цены в России также выросли, поскольку растет мировой рынок, а рынок серы традиционно ориентирован на экспорт из‑за ее профицита. При этом сера является основным сырьем для производства серной кислоты. Более 80 % промышленной серы перерабатывается в серную кислоту, которая, в свою очередь, используется при производстве ряда удобрений», – пояснил Ларин из Kept.
Получается, что рост экспортный цен на серу дал для России двоякий эффект, отметил Дмитрий Касаткин из Kasatkin Consulting. С одной стороны, рост мировых цен повышает ценность собственной серы, с другой стороны, государство фактически ставит приоритет на внутреннее обеспечение производителей удобрений, поэтому экспортный потенциал ограничивается мерами по стабилизации внутреннего рынка.
Чтобы стабилизировать ситуацию внутри страны, правительство ввело временный запрет на вывоз технической серы (в жидкой, гранулированной и комовой формах). Ограничение ввели в ноябре 2025 года, сейчас оно действует до конца 2026 года. При этом есть исключения: запрет не распространяется на поставки в страны ЕАЭС, Абхазию и Южную Осетию. Также разрешен вывоз для гуманитарной помощи, в рамках транзита и для обеспечения деятельности российских организаций на Шпицбергене.
В марте Федеральная антимонопольная служба сообщала, что изучает ценообразование на этот товар и в случае выявления нарушений будет применять меры антимонопольного реагирования. В начале июля же она предложила регистрировать внебиржевые договоры в отношении серы и серной кислоты. По оценкам службы, это поможет сформировать ценовые индикаторы, а потребители получат возможность приобретать товары по экономически обоснованным ценам.
Тем не менее, производство минеральных удобрений в России достаточно стабильно. По данным Росстата, в 2025 году оно выросло на 5,3 %, до 30,5 млн тонн. А в январе – мае 2026 года показатель снизился на 1,1 %, до 12,8 млн тонн.
Россия видит растущий запрос на отечественные минеральные удобрения в текущих геополитических условиях, а также имеет возможность удовлетворить спрос зарубежных партнеров, заявлял вице-премьер РФ Дмитрий ПАТРУШЕВ.
С начала года страна нарастила экспорт минеральных удобрений на 7 %, до 5,5 млрд долларов, сообщал Минсельхоз.
Глава РАПУ Гурьев в феврале сообщал, что Россия по итогам 2025 года экспортировала рекордный объем удобрений – 45 млн тонн – и планирует в ближайшие пять лет увеличить выпуск агрохимической продукции на треть к уровню 2023 года, до 80 млн тонн.
Крупнейший производитель серы в России – «Газпром добыча Астрахань» – обеспечивает более 60 % рынка страны. Один из способов увеличить выпуск этой продукции – это наращивать глубину переработки сероводородсодержащего газа. Одним из последних проектов стала установка производства технической серы на НПЗ компании «Газпром нефтехим Салават». Она была запущена в Башкирии в 2024 году.
Елена Осьмачко
